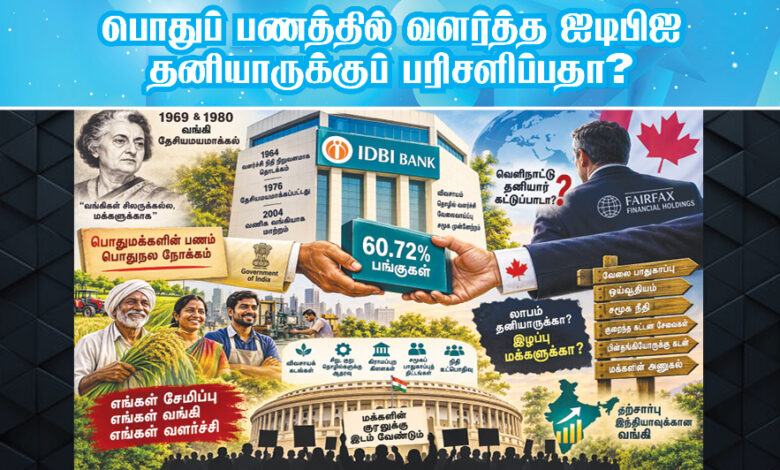
2026 அக்டோபர் 14 அன்று, ஐடிபிஐ வங்கியில் உள்ள, ஒன்றிய அரசுக்கும் இந்திய ஆயுள் காப்பீட்டுக் கழகத்துக்கும் (LIC) சொந்தமான, மொத்தம் 60.72 சதவீதப் பங்குகளை, கனடாவின் பேர்ஃபாக்ஸ் பைனான்சியல் ஹோல்டிங்ஸ் நிறுவனத்துடன் தொடர்புடைய நிறுவனத்துக்கு விற்பனை செய்ய ஒன்றிய அரசு ஒப்புதல் அளித்துள்ளது.
இதன் மூலம், வங்கியின் பெரும்பான்மைப் பங்குகளையும் நிர்வாகக் கட்டுப்பாட்டையும் வெளிநாட்டுத் தனியார் நிறுவனம் கைப்பற்ற வழி ஏற்படுத்தப்பட்டுள்ளது.
ஐடிபிஐ வங்கியில் ரூ.3.5 லட்சம் கோடி வைப்புத்தொகை உள்ளது. நாடு முழுவதும் 2,200 கிளைகள் உள்ளன. 2025–-26 நிதியாண்டில் சுமார் ரூ.9,513 கோடி நிகர லாபம் ஈட்டியுள்ளது.
இது ஒரு வங்கியின் பங்கு விற்பனை மட்டுமல்ல. இந்தியத் தொழில் வளர்ச்சிக்காகப் பொதுமக்களின் வளங்களைக் கொண்டு உருவாக்கப்பட்ட நிறுவனத்தின் எதிர்காலம் தொடர்பான பிரச்சினையாகும்.
பொதுமுதலீடு, நாடாளுமன்றப் பொறுப்புடைமை, சமூக நீதி, பொருளாதார இறையாண்மை ஆகிய கோணங்களில் இதைப் பரிசீலிக்க வேண்டும்.
தேசியமயமாக்கலின் நோக்கத்துக்கு எதிரான நடவடிக்கை
இந்திரா காந்தி தலைமையில் 1969ஆம் ஆண்டு 14 பெரிய தனியார் வங்கிகளும், 1980ஆம் ஆண்டு மேலும் ஆறு வங்கிகளும் தேசியமயமாக்கப்பட்டன. விவசாயம், சிறு தொழில்கள், வேலைவாய்ப்பு உருவாக்கம் மற்றும் சமூகத் தேவைகளுக்கு வங்கிகளின் நிதி பயன்பட வேண்டும் என்பதே இதன் நோக்கம்.
1964ஆம் ஆண்டு வளர்ச்சி நிதி நிறுவனமாகத் தொடங்கப்பட்ட ஐடிபிஐ, 1976இல் ரிசர்வ் வங்கியிடமிருந்து ஒன்றிய அரசின் உரிமைக்கு மாற்றப்பட்டது. 2004இல் வணிக வங்கியாக மாற்றப்பட்டது. அப்போது நிதியமைச்சராக இருந்த ஜஸ்வந்த் சிங், நாடாளுமன்றத்தின் இரு அவைகளிலும், எந்தச் சூழ்நிலையிலும் அரசாங்கம் குறைந்தபட்சம் 51 சதவீதப் பங்குகளைத் தக்கவைத்துக்கொள்ளும் என்று உறுதியளித்தார்.
இன்று அந்தப் பொதுத்துறை உரிமையைக் கைவிடுவது, தேசியமயமாக்கலின் நோக்கத்திலிருந்து விலகிச் செல்லும் தற்கொலை முடிவாகும்.
இழப்புகள் பொதுமக்களுக்கு, லாபம் தனியாருக்கா?
ஐடிபிஐ வங்கி கடந்த காலத்தில் நிதி நெருக்கடியில் இருந்ததால், அதை மீட்டெடுக்கப் பொதுமக்களின் பணம் செலவிடப்பட்டது என்று அரசு கூறுகிறது. ஆனால், இன்று வங்கி கணிசமாக லாபம் ஈட்டி வருகிறது.
இன்று அந்தப் பொதுத்துறையை தனியாருக்கு விற்பது ஏன்? 2020–-21இல் சுமார் ரூ.1,359 கோடியாக இருந்த நிகர லாபம், 2025–-26இல் ரூ.9,513 கோடியாக உயர்ந்துள்ளது. இந்த ஆறு நிதியாண்டுகளில் ஈட்டிய மொத்த நிகர லாபம் சுமார் ரூ.30,106 கோடியாகும்.
நெருக்கடியிலிருந்து வங்கியை மீட்டெடுக்கும் பொறுப்பைப் பொதுத்துறை ஏற்றுக்கொண்டது. இப்போது அது லாபம் ஈட்டும் நிலையில், எதிர்கால வருவாயையும் கட்டுப்பாட்டையும் தனியார் நிறுவனத்திடம் ஒப்படைப்பது ஏன்?
மூலதன உதவி என்பது வெறும் செலவு அல்ல; பொதுமக்களின் முதலீடு. அதன் மதிப்பீட்டில் ஈவுத்தொகை, எதிர்கால லாபம், கடன் வழங்கும் திறன், சமூகப் பயன்கள் ஆகியவற்றையும் கணக்கில் கொள்ள வேண்டும். பொதுமக்கள் இழப்புகளை ஏற்கவும், தனியார் நிறுவனங்கள் மீட்பின் பலன்களைப் பெறவும் செய்யும் இந்த அணுகுமுறையே “இழப்புகளைத் தேசியமயமாக்குவது; லாபங்களைத் தனியார்மயமாக்குவது” என்பதாகும்.
பொதுத்துறை வங்கிகளின் சமூகப் பங்களிப்பு
ஒரு வங்கியின் மதிப்பை அதன் லாபத்தை மட்டும் கொண்டு கணக்கிட முடியாது. ஜன் தன் கணக்குகள், ஜீவன் ஜோதி, சுரக்ஷா காப்பீடு, அடல் ஓய்வூதியத் திட்டம், முத்ரா கடன்கள், தெருவோர வியாபாரிகளுக்கான சுயநிதி, விவசாயக் கடன்கள், நலத்திட்டப் பணப் பரிமாற்றங்கள் ஆகியவற்றில் பொதுத்துறை வங்கிகள்தான் 90 சதவீதத்துக்கும் அதிகமான பங்களிப்பை வழங்குகின்றன.
அதிக லாபம் கிடைக்காத கிராமப்புறங்களில் சேவைகளை யார் வழங்குவார்கள்? குறைந்த வருமானம் கொண்ட வாடிக்கையாளர்களைக் கவனிப்பது யார்? சிறு விவசாயிகளுக்கும் புதிய தொழில்முனைவோருக்கும் கடன் கிடைக்க உதவுவது யார்?
தனியார் வங்கிகளும் விதிமுறைகளுக்கு உட்பட்டவைதான். எனினும், பொதுத்துறை வங்கிகளே, சமூக நோக்கங்களை நிறைவேற்ற அரசுக்கு நேரடியான கருவியாக இருக்கின்றன. ஐடிபிஐ க்கு முன் வைக்கப்படும் வாதம் மற்ற பொதுத்துறை வங்கிகளுக்கும் பயன்படுத்தப்பட்டால், சமூக வங்கிச் சேவைகளை உறுதிப்படுத்தும் அமைப்பு என்னவாகும்?
தனியார்மயமாக்கல் மட்டுமே சீர்திருத்தமல்ல
தொழில்நுட்பம், செயல்திறன், நல்ல நிர்வாகம் ஆகியவை தனியார் உரிமையால் மட்டுமே கிடைப்பவை அல்ல. பொதுத்துறையிலும் அவற்றை மேம்படுத்த முடியும்.
2026 அக்டோபர் 13 அன்று, அமெரிக்க வங்கி (பேங்க் ஆஃப் அமெரிக்கா) மீது, ரகசியச் சட்டம் மற்றும் தொடர்புடைய விதிமுறைகளை மீறியதற்காக 75 கோடி அமெரிக்க டாலர் அபராதம் விதிக்கப்பட்டது. பணமோசடித் தடுப்பு நடைமுறைகளில் கடுமையான குறைபாடுகள் இருந்ததே இதற்குக் காரணம். இந்தியாவின் மிகப்பெரிய தனியார் வங்கியான எச்டிஎஃப்சி யின் தலைவர் அதானு சக்ரவர்த்தியும் இதே போன்ற காரணங்களுக்காகப் பதவி விலகியதைக் கவனத்தில் கொள்ள வேண்டும். மேலும், இந்தியாவில் உள்ள தனியார் வங்கிகளான ஐசிஐசிஐ, பந்தன், இந்தஸ்இண்ட், ஆக்சிஸ், கோடக் மகிந்திரா போன்ற வங்கிகளும் பல்வேறு பிரச்சினைகளில் விமர்சனங்களைச் சந்தித்துள்ளன.
எனவே, தனியார்மயமாக்கல்தான் சீர்திருத்தத்துக்கான ஒரே வழி என்பதை ஏற்க முடியாது.
வலுவான இயக்குநர் குழுக்கள், வெளிப்படையான முடிவுகள், போதுமான பணியாளர்கள், தொழில்நுட்ப முதலீடு, முறைகேடுகளுக்கு எதிரான நடவடிக்கைகள் ஆகியவற்றைப் பொதுத்துறையிலேயே மேற்கொள்ள முடியும்.
நாடாளுமன்ற உறுதிமொழிக்குப் பதில் என்ன?
ஐடிபிஐ யின் குறைந்தபட்சம் 51 சதவீதப் பங்குகளை அரசு தக்கவைத்துக்கொள்ளும் என்ற ஜஸ்வந்த் சிங்கின் உறுதிமொழி வெறும் அரசியல் அறிவிப்பல்ல. அது நாடாளுமன்றத்துக்கு அரசாங்கம் பதிலளிக்க வேண்டிய பொறுப்புடன் ஒன்றிணைந்தது.
அந்த உறுதிமொழியின் தற்போதைய நிலை என்ன? எந்த நடைமுறையில் கொள்கை மாற்றப்பட்டது? பொதுத்துறை கட்டுப்பாட்டைக் கைவிடுவது அவசியம் என்று எந்த ஆய்வு முடிவு செய்தது?
இந்தக் கேள்விகளுக்கு அரசு விளக்கமளிக்க வேண்டும். விற்பனை தொடர்பாக நாடாளுமன்றத்தில் விரிவான விவாதம் நடத்தப்பட வேண்டும்; சம்பந்தப்பட்ட நாடாளுமன்றக் குழுவும் இதை ஆய்வு செய்ய வேண்டும்.
தொழில் வளர்ச்சியும் பொருளாதாரத் தற்சார்பும்
எஃகு, சிமெண்ட், பொறியியல் உள்ளிட்ட அடிப்படைத் தொழில்களுக்கு நீண்டகால நிதி வழங்குவதற்காக வளர்ச்சி நிதி நிறுவனங்கள் உருவாக்கப்பட்டன. அவற்றுள் ஐடிபிஐ முக்கியமானது. சொத்துகளையும் பங்குகளையும் கொண்டு மட்டுமே அதன் பங்களிப்பை மதிப்பிடக் கூடாது. ஊழியர்களின் அனுபவம், வாடிக்கையாளர் உறவுகள், தொழில்நுட்ப அறிவு, வளர்ச்சிக்கான நிதியளிப்புத் திறன் ஆகியவற்றைக் கட்டாயமாகக் கணக்கில் கொள்ள வேண்டும்.
தற்சார்பு இந்தியா என்று பேசுகிற அரசு, பொதுமக்களின் முயற்சியால் மீட்கப்பட்ட முக்கிய நிதி நிறுவனத்தை ஏன் வெளிநாட்டுத் தனியார் நிறுவனத்திடம் ஒப்படைக்க வேண்டும்? தற்சார்பு என்பது உள்நாட்டு உற்பத்தியை அதிகரிப்பது மட்டுமல்ல; நாட்டின் சேமிப்புப் பணம் எவ்வாறு பயன்படுத்தப்பட வேண்டும், முதலீடுகள் எந்தத் திசையில் செல்ல வேண்டும் என்பனவற்றையும் தீர்மானிக்கும் திறன் கொண்டதாகும். ஒழுங்குமுறை கண்காணிப்பும், பொதுத்துறை உரிமையும் ஒன்றல்ல; பொதுத்துறையில் அந்த வங்கி நீடிப்பதன் மூலம், நாட்டின் வளர்ச்சியின் திசையைத் தீர்மானிக்க அரசுக்குக் கூடுதல் அதிகாரத்தை வழங்குகிறது.
ஊழியர்கள், வாடிக்கையாளர்கள் நலன் பாதுகாக்கப்படுமா?
தனியாரிடம் ஐடிபிஐ வங்கி தரப்பட்ட பின்பு, ஏற்கனவே அதில் நடைமுறையில் உள்ள பணிநிபந்தனைகள், ஓய்வூதியம், வேலைப் பாதுகாப்பு, தொழிற்சங்க உரிமைகள், இடஒதுக்கீடு உள்ளிட்ட சமூக நீதி சார்ந்த கொள்கைகள் எவ்வாறு பாதுகாக்கப்படும் என்பதை அரசு தெளிவுபடுத்த வேண்டும்.
கிராமப்புறக் கிளைகள், குறைந்த வைப்பு நிதி வைத்திருக்கும் வாடிக்கையாளர்களுக்கான சேவைகள், நியாயமான கட்டணங்கள், பின்தங்கிய பிரிவினருக்கான கடன் வசதிகள் ஆகியவற்றைப் பாதுகாக்கும் உறுதிமொழிகள் விற்பனை ஒப்பந்தத்தில் இடம்பெற வேண்டும். அவற்றைக் கண்காணிப்பது யார்? விதிமீறல்களுக்கு என்ன நடவடிக்கை எடுக்கப்படும்? என்பதும் தெளிவாக இருக்க வேண்டும்.
வங்கியை மீட்டெடுத்த ஊழியர்களுக்கும் அதன் மீது நம்பிக்கை வைத்த வாடிக்கையாளர்களுக்கும் அதன் எதிர்காலம் குறித்த விவாதத்தில் பங்கேற்கும் உரிமை வழங்கப்பட வேண்டும்.
மறுபரிசீலனை அவசியம்
அரசு விற்பனை நடவடிக்கைகளைத் தற்காலிகமாக நிறுத்தி, வங்கியின் தற்போதைய நிதிநிலை, பொதுமுதலீட்டின் எதிர்காலப் பயன்கள், பங்கு மதிப்பீட்டின் அடிப்படைகள், பொதுத்துறை உரிமையைத் தக்கவைக்கும் மாற்று வழிகள் ஆகியவற்றை நாடாளுமன்ற ஆய்வுக்கு உட்படுத்த வேண்டும். ஊழியர் சங்கங்கள், வாடிக்கையாளர்கள், பங்குதாரர்கள், பொருளாதார நிபுணர்கள், சமூக நீதி அமைப்புகள் ஆகியோருடன் ஆலோசனை நடத்த வேண்டும்.
பொதுமக்களின் பணத்தில் ஒரு நிறுவனத்தை மீட்டெடுத்து, அது வலுப்பெற்றதும் அதன் கட்டுப்பாட்டைத் தனியாரிடம் ஒப்படைப்பது மக்கள் விரோதக் கொள்கையாகும்.
ஐடிபிஐ யின் பொதுத்துறைத் தன்மையைப் பாதுகாப்பது என்பது சமூக வங்கிச் சேவைகளையும், ஜனநாயகப் பொறுப்புடைமையையும், இந்தியாவின் பொருளாதார இறையாண்மையையும் பாதுகாப்பதாகும்.
( ஆங்கிலக் கட்டுரையின் சுருக்கம்.
தமிழில் டி.எம்.மூர்த்தி)