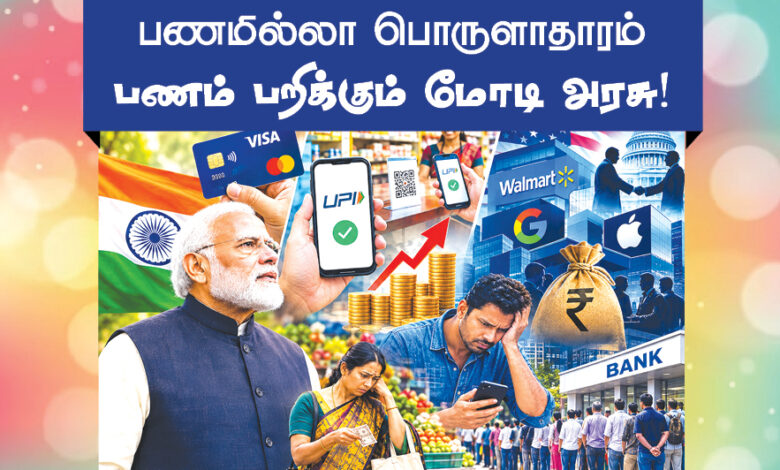
இந்திய அரசு, தனது ஒருங்கிணைந்த பணப்பரிவர்த்தனை இடைமுகம் (UPI) எனப்படும் பணப்பரிவர்த்தனை முறை மூலம் 20 டாலருக்கும் அதிகமான தொகையைப் பெறும் வணிகர்கள் மீது கட்டணம் விதிக்கப் போவதாக தற்போது அறிவித்துள்ளது.
அடுத்த மாதம் முதல், 2000 ரூபாய்க்கு மேற்பட்ட தொகையைப் பெறும் வணிகர்கள் 0.4% கட்டணம் செலுத்த வேண்டும் என்று வங்கிகள் சேவைக்கு கட்டணம் விதித்து வாடிக்கையாளர்களின் தலையில் சுமையை ஒருசேர ஏற்றி உள்ளது.
வால்மார்ட்டுக்கு வாய்ப்பு
யுபிஐ இனி அனைவருக்கும் இலவசமாக இருக்காது என்றாலும், புதிய வணிகர் கட்டணம் விசா, மாஸ்டர்கார்டு மற்றும் அமெக்ஸ் போன்ற அட்டை நிறுவனங்களுக்குச் சாதகமாக அமைய வாய்ப்பில்லை ஆனால், இந்தப் புதிய கட்டண முறை வால்மார்ட்டுக்குச் சொந்தமான ஃபோன்பே மற்றும் கூகுள் பே போன்ற தளங்களின் பொருளாதாரத்தை வலுப்படுத்த உதவும். இந்தியத் தரகு நிறுவனமான ஆம்பிட் கேபிட்டலின் அறிக்கையின்படி, இந்த இரண்டு கட்டணச் செயலிகளும் சேர்ந்து, UPI பரிவர்த்தனைகளின் மதிப்பில் கிட்டத்தட்ட 85 சதத்தையும், எண்ணிக்கையில் 81 சதத்தையும் கொண்டுள்ளன.
இதுவரை வங்கி துறையின் சேவையாக கருதப்பட்டதற்கு இதற்கு எதற்கு கட்டணம்? அமெரிக்காவிற்கு அதன் பெரும் நிறுவனங்களுக்கு லாபம் தரும் ஒரு நோக்கத்தை தவிர வேறு என்ன காரணமாக இதற்கு, இருக்க முடியும்?
வருவாய் ஈட்ட மின்னணு முறை
ஆம்பிட் கேப்பிட்டல் அறிக்கையின்படி, 2,000 ரூபாய்க்கு மேற்பட்ட பரிவர்த்தனைகளுக்காக வணிகர்கள் மீது விதிக்கப்படும் கட்டணம், இத்துறைக்கு 245 பில்லியன் ரூபாய் அதாவது ரூபாய் 23,470,399,750 (2.5 பில்லியன் டாலர்) வரையிலான மிகவும் இலாபகரமான வருவாய் ஆதாரத்தை உருவாக்கும் என்று குறிப்பிடுகிறது.
கடன் அட்டைகளின் வரலாறு
சட்டப்பூர்வமான பணத்தைக் கையிலிருந்தபடியே பரிவர்த்தனை செய்வதற்கும் பணம் செலுத்துவதற்கும் உலகிற்கு இருக்கும் ஆர்வம், நம்மில் பெரும்பாலோர் நினைப்பதை விடப் பழமையானது. இது 1958ல் தொடங்கியது. அப்போது, பேங்க் ஆஃப் அமெரிக்கா, கலிபோர்னியாவின் ஃப்ரெஸ்னோவில் வசிக்கும் சுமார் 60,000 பேருக்கு, “பேங்க்அமெரிக்கார்டு” என்ற பெயரில் தாமாகவே கடன் அட்டைகளை அஞ்சலில் அனுப்பியது. “ஃப்ரெஸ்னோ டிராப்” என்று அறியப்பட்ட இது, வங்கி வரலாற்றில் ஒரு புதிய பரிசோதனையாக அமைந்தது.
கடந்த 1976-ஆம் ஆண்டில், எல்லைகளையும் வங்கிகளையும் கடந்து எளிதாகப் பயணிக்கக்கூடிய ஒரு பெயரைத் தேடியதால், பேங்க் அமெரிக்கார்டு என்பது “விசா” ஆனது. அதன் போட்டியாளரான, “இன்டர்பேங்க்” பத்தாண்டுகளுக்கு பிறகு பிறந்து, இறுதியில் இது “மாஸ்டர்கார்டு” ஆனது. அடுத்த நாற்பது ஆண்டுகளில், இந்த இரண்டு கட்டண முறைகளும் உலகம் பணம் செலுத்தும் முறையை மாற்றியமைக்க உதவின. நம் பணப்பையில் இருந்த பணத்திலிருந்து, நம் கைகளில் உள்ள ஒரு சிறிய பிளாஸ்டிக் அட்டைக்கும், இறுதியில் அந்தப் பழைய பிளாஸ்டிக் அட்டைகளைப் பயன்படுத்தாமலேயே இணையவழிப் பணம் செலுத்தும் நிலைக்கும் அறிவியலும் தொழில்நுட்பமும் நம்மை அழைத்துச் சென்றன.
இந்தியாவில் கடன் அட்டைகள்
இந்தியா இந்தப் பயணத்தில் மிகத் தாமதமாக இணைந்தது. 1980-களிலேயே கடன் அட்டைகள் முதன்முதலில் அறிமுகப்படுத்தப்பட்டபோதிலும், அக்காலத்தில் இந்தியா கொண்டிருந்த அப்போதைய பொருளாதார முறைக்கு, விசா மற்றும் மாஸ்டர்கார்டு போன்ற உலகளாவிய பணப்பரிவர்த்தனை முறைகள் பெரிய அளவில் பயன்படவில்லை. துல்லியமாகச் சொல்வதானால், 1980-ல் இந்திய மத்திய வங்கி ‘சென்ட்ரல்கார்டு’ அட்டையை அறிமுகப்படுத்தியபோது கடன் அட்டை சகாப்தம் இந்தியாவில் தொடங்கிற்று.
1981-ல் ஆந்திரா வங்கி தனது ‘விசா கிளாசிக்’ அட்டையை அறிமுகப் படுத்தியபோது, விசா முத்திரையிடப்பட்ட அட்டைகள் அறிமுகமாயின. மாஸ்டர் கார்டுக்கும் இந்தியாவுக்கும் இடையிலான உறவும் 1981-லிருந்தே தொடங்குகிறது. ஆரம்பத்தில் இந்திய மத்திய வங்கி மூலமாகத் தொடங்கிய அதன் உள்நாட்டுச் செயல்பாடுகளும், மாஸ்டர்கார்டு அட்டைகளைப் பரவலாக வழங்குவதும் 1980-களின் பிற்பகுதியில் வளர்ச்சி கண்டன.
1991-ல், ஏற்பட்ட பொருளாதார நெருக்கடியானது அப்போதைய பிரதமர் பி. வி. நரசிம்ம ராவ் மற்றும் அவரது நிதியமைச்சர் மன்மோகன் சிங் ஆகியோரைக் கட்டாயப்படுத்தியபோது, இந்தியாவின் பொருளாதார பரப்பில் மாற்றம் ஏற்பட்டது. தாராளமயமாக்கல் இந்தியாவின் சந்தைகளை வெளிநாட்டு மூலதனம், பொருட்கள் மற்றும் விசா, மாஸ்டர்கார்டு போன்ற வெளிநாட்டு நிதி நிறுவனங்களுக்கும் திறந்துவிட்டது. இதன்மூலம், பன்னாட்டு உற்பத்தியாளர்கள் மற்றும் பரஸ்பர நிதியங்கள் நுழையும் அதே வாசல் வழியாக, அவர்களால் இப்போது மிகவும் சுதந்திரமாக இந்தியாவிற்குள் நுழைய முடிந்தது.
புதிய சட்டங்கள்
இந்த முயற்சிகளின் உச்சகட்டமாக, 2007-ஆம் ஆண்டின் பணம் செலுத்துதல் மற்றும் தீர்வு அமைப்புகள் சட்டம் இயற்றப்பட்டது, இது ஆகஸ்ட் 2008-இல் நடைமுறைக்கு வந்தது. இந்தச் சட்டம், இந்திய ரிசர்வ் வங்கிக்கு (RBI) இந்தியாவில் பணம் செலுத்தும் முறைகளை ஒழுங்குபடுத்துவதற்கும் மேற்பார்வையிடுவதற்கும் ஒரு சட்டப்பூர்வ கட்டமைப்பை வழங்கியது. இது அட்டைகள் மற்றும் பணப் பரிமாற்ற முறைகள் உட்பட பரந்த அளவிலான பணம் செலுத்தும் ஏற்பாடுகளையும் கருவிகளையும் உள்ளடக்கியது. அட்டைப் பணம் செலுத்துதல் மற்றும் பணப்பைகள் முதல், இறுதியில் இன்று கிட்டத்தட்ட ஒவ்வொரு இந்தியக் கடையின் கவுண்டரிலும் இருக்கும் விரைவுப் பதில் (QR) குறியீடு வரை, பிற்காலத்தில் வந்த பலவற்றிற்கும் இதுவே அமைதியான சட்ட அடித்தளமாக அமைந்தது.
வேகமாக வளர்ந்த தானியங்கி பணப்பட்டுவாடா
கடந்த. 2012-இல் இந்திய தேசியப் பணம் செலுத்தும் கழகத்தால் (NPCI) தொடங்கப்பட்ட ரூபே (RuPay) மற்றும் 2016-இல் தொடங்கப்பட்ட ஒருங்கிணைந்த பணம் செலுத்தும் இடைமுகம் (UPI) ஆகியவை, இந்தியாவின் பணம் செலுத்தும் முறையை மாற்றியமைத்தன. ஜனவரி 2020 முதல், யு பி ஐ மற்றும் ரூபே பற்று அட்டைப் பரிவர்த்தனைகளுக்கான வணிகர் தள்ளுபடி விகிதம் (MDR) பூஜ்ஜியமாக்கப்பட்டதுடன், பணம் செலுத்தும் சூழல் அமைப்பை ஆதரிப்பதற்காக அரசாங்கம் ஊக்கத் திட்டங்களையும் அறிமுகப்படுத்தியது.
மோடி அரசு தம்பட்டம் அடித்துக் கொண்ட புதிய டிஜிட்டல் இந்தியாவிற்காக அரசாங்கம் இதுவரை ஒதுக்கி வைத்திருந்த பரிசு இதுதான். இந்த முழு அமைப்பிலும் இறுதிப் பங்கேற்பாளர்களாக இருந்த வணிகர்களுக்கும் நுகர்வோருக்கும் எந்தச் செலவும் இல்லாமல், முழு உள்கட்டமைப்பும் உருவாக்கப்பட்ட நிலையில், இந்தியப் பணப்பரிவர்த்தனைத் துறை படுவேகமாக வளர்ந்ததை உலகம் மிகுந்த வியப்புடன் பார்த்தது.
இன்று யுபிஐ மதிப்பு, டிசம்பர் 2020ல் சுமார் ரூ.4.16 லட்சம் கோடியிலிருந்து டிசம்பர் 2024-ல் ரூ.23.25 லட்சம் கோடியாக உயர்ந்தது. ஜூலை 2026-க்குள், யுபிஐ ஒரு நாளைக்கு 23.65 கோடிக்கும் அதிகமான பரிவர்த்தனைகளைச் செயல்படுத்தியதுடன், அதன் மாதாந்திரப் பரிவர்த்தனை மதிப்பு ரூ.29.87 லட்சம் கோடியைத் தொட்டது. ஒரு இந்தியப் பணப்பரிவர்த்தனை அமைப்பாகத் தொடங்கிய இது, இப்போது இந்திய எல்லைகளைத் தாண்டியும் பயணித்துள்ளது. யுபிஐ இப்போது பூட்டான், நேபாளம், சிங்கப்பூர், ஐக்கிய அரபு அமீரகம், பிரான்ஸ், இலங்கை, மொரிஷியஸ் மற்றும் கத்தார் உள்ளிட்ட நாடுகளில் செயல்பட்டு வருகிறது, மேலும் பல சர்வதேச இணைப்புகளும் சேர்க்கப்பட்டு வருகின்றன.
இது, செப்டம்பர் 14,2026 தேதியிட்ட சமீபத்திய அறிவிப்பை இன்னும் அதிக முக்கியத்துவம் வாய்ந்ததாக ஆக்குகிறது. இரண்டு அதிகாரப்பூர்வ நடவடிக்கைகள் ஒன்றன்பின் ஒன்றாக மேற்கொள்ளப்பட்டன, மேலும் அவை புரிந்துகொள்ள முடியாத வகையில் குழப்பமாக இருந்தன. முதலாவதாக, நிதி அமைச்சகம், பணம் செலுத்துதல் மற்றும் தீர்வு அமைப்புகள் சட்டம், 2007-இன் புதிதாகத் திருத்தப்பட்ட பிரிவு 10A[1] வழங்கிய அதிகாரத்தைப் பயன்படுத்தி, ஒரு பரிவர்த்தனைக்கு ரூ.2,000 என நிர்ணயிக்கப்பட்டது.
இந்த ஆண்டின் தொடக்கத்தில், அமெரிக்க மின்னணுப் பணப்பரிவர்த்தனைச் சேவை வழங்குநர்கள், யுபிஐ அமைப்பில் பங்கேற்க தங்களுக்கான கட்டண முறைமை குறித்து அமெரிக்க வர்த்தகப் பிரதிநிதியின் அறிக்கை ஒன்று சுட்டிக்காட்டியிருந்தது.எனவே அமெரிக்கா காலால் இடும் உத்தரவை தலையால் தாங்கி நிறைவேற்றும் நமது பிரதமர் மோடி இதிலும் அவசர அவசரமாக இந்தத் திருத்தத்தைக் கொண்டு வந்து வாடிக்கையாளர்களின் தலையில் அனைத்துச் சுமைகளையும் ஏற்றி உள்ளார்.
மின்னணு தொழில்நுட்பத்தை பயன்படுத்தி கட்டண வசூலிக்கும் புதிய வரி ராஜ்ஜியத்தை ராம ராஜ்ஜியத்திற்கு பதிலாக இன்று மோடி ஏற்படுத்தி விட்டார்.
எனவே மக்கள் மீண்டும் நேரடியாக பணத்தை கொண்டு பொருட்களை வாங்கும் முறைக்கு மாறத் தொடங்கி விடுவார்கள் ஏற்கனவே வங்கிகளில் வாடிக்கையாளர்களின் குறைந்தபட்ச இருப்பு குறைந்தது என்று காரணம் காட்டி பல்லாயிரம் கோடி ரூபாயை வங்கிகள் சுருட்டின, ஆனால் பெரும் நிறுவனங்கள் வாங்கிய கடனை வரா (தரா) கடனாக்கி சுமார் 18 லட்சம் கோடி ரூபாயை அவர்களுக்காக ரத்து செய்தது. மறுபுறம் இதனால் ஏற்படும் பற்றாக்குறைக்கு சாதாரண மக்களிடம் கட்டணம் வசூலித்து ஈடு செய்கிறது இந்த ஒன்றிய பாசிச பாஜக ஆட்சி!
எதற்கெடுத்தாலும் வரி, கட்டண சுமைகள் என்று சொந்த மக்களை துன்ப துயரத்தில் ஆழ்த்தி அமெரிக்க நிறுவனங்களுக்கு வியாபாரம் செய்யும் இடைத்தரகர்களாக மாறிவிட்டனர் இல்லை இல்லை தங்களது எஜமான விசுவாசத்தை மீண்டும் ஒரு முறை காட்டிவிட்டனர் என்பதே உண்மை!